
2026年9月股票加杠杆app,华为心声社区披露了一份近万字的内部座谈纪要。
监事会主席郭平与新员工面对面,谈人工智能、谈大模型、谈芯片,但最让外界关注的,还是他关于汽车业务的那段话:
“华为智能部件虽属全球业务,但华为选择‘不造车’。汽车整车具有显著的地域性和地缘政治敏感性特征,尤其是智能汽车涉及数据、安全及隐私问题。”
郭平
也许很多人不知道,这已经是华为第7次、在公开场合反复地重申强调“不造车”了。
从2019年任正非第一次说“永远不会造汽车”。
到2023年徐直军在年报发布会上当众表态。
再到今天郭平在内部纪要中再次定调——七年时间,七次重申,一次比一次说得清楚。
这就引出一个问题:华为有必要这么反复强调吗?一个决策说了七年还在说,说明什么?
说明有人在怀疑。
谁在怀疑?外部车企在怀疑,市场在怀疑,甚至华为内部也有人“不服气”。
平心而论,华为的能力,真要造车,完全够用。
5G通信设备做到全球第一,路由器、交换机卖到全世界,芯片设计能力国内领先,鸿蒙系统、智驾算法、激光雷达样样拿得出手。
那为什么不造车?是在担心什么呢?
其实,不是害怕,是华为算过一笔账。
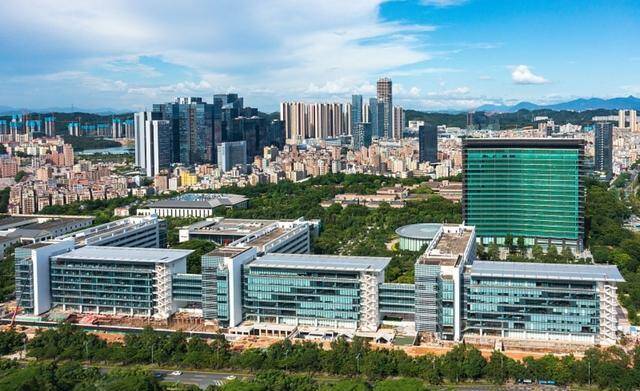
华为坂田研发基地
1. 华为七年七次表态,到底说了什么?
先把时间线理清楚,倒着往回捋。
2026年9月,郭平在座谈纪要中表态:选择“不造车”,业务聚焦“连接”和“计算”领域。
2023年3月31日,华为在深圳坂田基地举行2022年年度报告发布会。轮值董事长徐直军在现场明确答复:“华为不造车,帮助车企造好车。”
他特别强调,严禁华为品牌出现在任何汽车品牌前面。
同一天,任正非签发《关于华为不造车的决议》,有效期5年。
再往前,2020年11月,任正非签发文件强调“华为不造车”,措辞相当严厉:“以后谁再建言造车,干扰公司,可调离岗位,另外寻找岗位。”文件有效期3年。
2019年,华为正式成立智能汽车解决方案事业部,定位就是“提供增量部件”,而不是亲自造车。
七年,从“不造车”到“不造车”再到“不造车”,措辞几乎一模一样。
但如果你只看到“重复”,那就看浅了。每一次重申背后,都有具体的触发事件。
也就是说,每一次都有事情靠近了不造车的红线。
例如,
2023年那次,是因为华为门店的宣传物料上,“AITO问界”悄悄变成了“HUAWEI问界”,甚至短暂换上了华为品牌logo。
再往前,2020年那次,是因为内部关于造车的讨论已经影响到了战略聚焦。
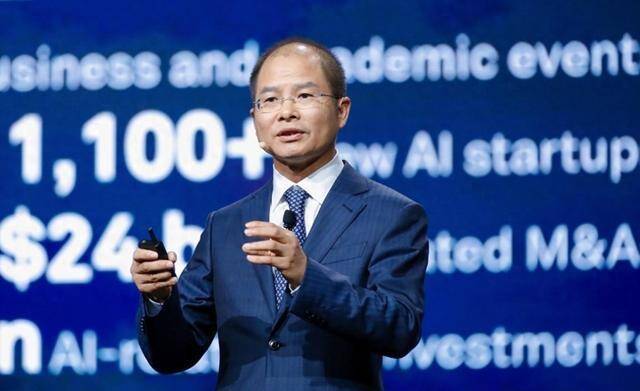
徐直军2023年发布会表态
2. 造车和造路由器,根本不是一回事
这里得说清楚一个关键区别。
华为是通信行业的世界级巨头,做路由器、做基站、做手机,属于“轻资产”——核心成本是人的脑子。
它研发出来一套系统,可以卖给一百个国家、一亿个用户,边际成本趋近于零。
任正非说过,华为的上甘岭是“算法和数学”。
汽车呢?属于重工业,重资产。
建一座整车工厂,少则几十亿,多则上百亿。
而且设备年年折旧,流水线上需要成千上万的一线操作工。
这和华为“靠人的智慧创造价值”的组织基因,完全是两码事。
华为高级管理顾问黄卫伟解释过:整车制造对现金流压力极大,且需要大量一线操作人员,与华为的组织体系不匹配。
更矛盾的是,一旦华为亲自造车,它将从所有车企的“合作伙伴”,变成“直接竞争对手”。
徐直军算过一笔账:华为自己造车,市场份额顶多占个“百分之一二十”,却要自建工厂,属于重复建设。
而做供应商呢?
一台车赚5万的技术和服务费,卖10万台就是50亿,卖100万台就是500亿。不需要自己建厂,不需要承担销量风险。
当然,这里有个前提,就是你的技术足够稀缺足够领先,足够含金量。
打个比方。
自己造车,相当于自己开饭店。菜做得再好吃,也只能挣这一家店的钱,房租、人工、采购全得自己扛。
做供应商,相当于做调味料公司。
例如,
老干妈不自己开饭店,但全中国多少餐馆在用她的辣椒酱?酱料卖进一万家餐馆,就赚一万家的钱。
华为选的就是“老干妈路线”。
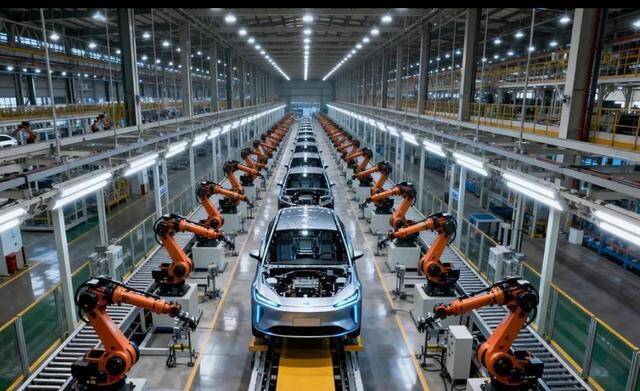
整车制造属于重资产行业
3. “不造车”背后,不是没有野心,反而藏着一个博世级别的野心
华为的目标,从来不是做一家车企。它想做的是智能汽车时代的博世。
例如,华为牵头成立的引望智能(华为车BU独立后的公司),2025年营收450.18亿元,同比增长72.1%,是华为所有业务板块中增速最快的。
截至2026年9月,华为乾崑已与超过25个品牌、超过60款车型达成合作,智驾搭载量突破200万。
乾崑智驾累计辅助驾驶里程突破150亿公里,安全行驶里程达到中国司机平均值的5.55倍。
合作的品牌名单很长:
问界、智界、享界、尊界、尚界,加上阿维塔、猛士、启境、奕境、岚图、深蓝、方程豹、传祺、昊铂,甚至包括奥迪、广汽丰田、东风日产。
引望公司CEO靳玉志说得很清楚:
“我们的定位从来没有变化,就是做智能网联汽车的增量部件提供商,不和整车造车产生冲突。”
这就是华为的“大野心”:
不自己造车,但要让每一台智能汽车都用上华为的技术。
车看起来是硬邦邦的,但是始终要用到很多软件、硬件、算法、云服务。
哪怕只是其中一部分,只要装进了足够多的车,收益比亲自下场造车更稳定、更可观。
而且,这条路没有“地缘政治核弹”的风险。
郭平说得很明白:汽车整车具有地缘政治敏感性。
例如,
华为如果亲自造车并出口欧洲,直接冲击德国支柱产业,欧洲的反制不会只停留在汽车领域,而会波及华为的通信基站、云计算等整个海外基本盘。
用一个几千亿规模的整车业务,去赌华为几万亿的ICT海外生存空间,这笔账,高层算得很清楚。
华为智能汽车解决方案展台
4. 但余承东为什么“不服气”,因为华为内部一个“另类”?
华为内部,并非所有人都认同这条路。
余承东,就是那个公开表达过不同意见的人。
2023年3月31日晚,任正非签发“不造车”决议的当天,余承东在华为心声社区该帖下实名回复:
“这个时代变了,这只会让我们更加艰难!若干年后,大家都会看明白的!留给时间去检验吧!”
这两条回复后来被删除了。
徐直军曾在一次公开场合透露:“余承东曾对华为不造车的决议表示不服,他可能就想造车,但他只有一票。”
余承东的不服,有他的逻辑,而且不无道理。
他主导的智选车模式,深度介入产品定义、设计、营销、销售。
这是在“不造车”红线内,但是的确很接近亲自造车的方案。
他的核心判断是:
华为做的不是博世那种标准化的刹车、转向部件,而是软件、算法、芯片这类需要与车厂深度卷入、不断迭代的智能化增量部件。
这类东西,很难像雨刷那种标准化零件一样大规模销售。
换句话说,余承东认为,光做供应商不够,得“下场摸爬滚打”。
你不亲自参与造车,怎么知道汽车行业需要什么技术?
不在这个领域里深度浸泡,怎么把握技术方向?
就算你不做厨师,起码也得在厨房里帮忙切菜、看火候,才知道菜谱该怎么改。
从这个角度看,余承东的“另类”不是没有道理的。
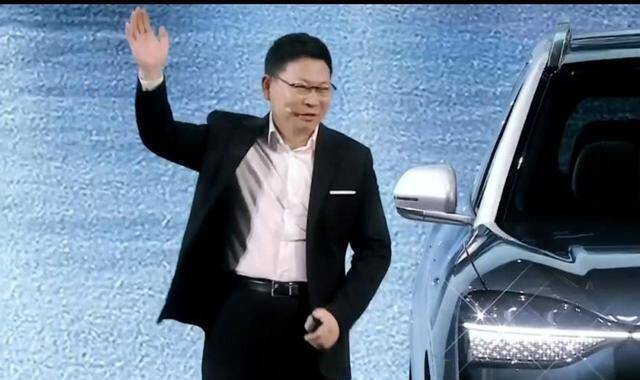
余承东问界M9发布会现场激昂发言
5. 没有余承东的“另类”,乾崑智驾拿不到那150亿公里
这里要往深里说一层。
很多人觉得,华为做智驾,靠的是算法强、芯片强。这话对,但不全对。
智驾这东西,跟做手机芯片不一样。手机芯片跑个分就知道好坏,智驾算法好不好,得跑到路上才知道。
跑了多少公里、遇到多少种极端场景、出了多少次险情——这些数据才是算法迭代的命根子。
如果华为只做“纯供应商”,把ADS卖给车企,车企自己负责装车、自己负责运营。
那华为能拿到多少数据?
车企愿不愿意把数据回传给你?
愿不愿意让你根据数据持续OTA升级?
这里面的信任成本,比技术难度大得多。
上汽董事长陈虹说过一句很直白的话:“上汽很难接受单一家供应商为我们提供整体的解决方案。”
宝马选智驾供应商的时候,核心标准是“必须与之协同,而非覆盖”。说白了,车企怕你把灵魂拿走。
那华为的乾崑智驾,凭什么让这么多车企放心用?
答案就在余承东身上。
他主导的鸿蒙智行,从问界到尊界,每一台车都是华为深度参与定义、设计、营销、销售的。
这些车搭载华为智驾ADS,跑出来的每一公里,都是华为能拿到的真实数据。
截至2026年9月,乾崑智驾累计装机数量接近200万台,辅助驾驶里程突破150亿公里。
这个数字不是靠一两个合作项目堆出来的,是靠问界、智界、享界、尊界这些“自己人”的车,一辆一辆跑出来的。
有了这些数据,华为的ADS才敢说“安全行驶里程是中国司机平均值的5.55倍”。
有了这些实打实的表现,奥迪才愿意在部分车型上搭载华为智驾,东风日产才愿意把核心智能化交给华为。
你想想,如果华为只是一个“纯供应商”,没有深度参与过任何一款车的完整生命周期,奥迪敢把智驾系统交给华为吗?东风日产敢吗?
人家可能转头就去找地平线了,或者找Momenta了。
2026年前7个月,Momenta在L2++市场的份额是8.8%,华为是14.3%。差距没有大到让车企“非华为不可”。
正是因为余承东带着鸿蒙智行把“样板房”做出来了,把数据跑出来了,把口碑打出来了,华为的供应商业务才有了“被信任的资本”。
所以你看,余承东的“另类”不是瞎折腾。
他是在用最“笨”的办法——亲自下场、深度参与——帮华为验证技术、积累数据、建立信任。
这条路看起来离“造车”就差一步,但恰恰是这一步的距离,让华为既拿到了造车级别的深度经验,又守住了“不造车”的战略底线。
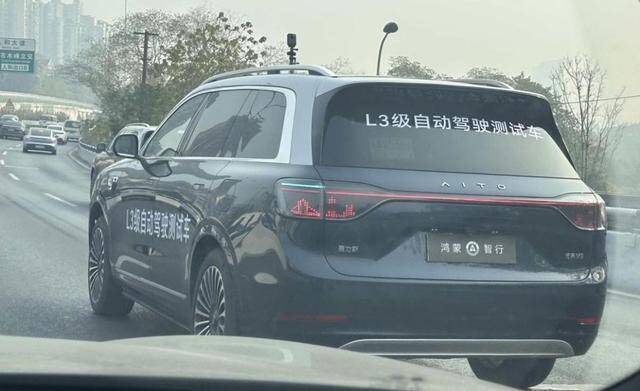
乾崑智驾L3自动驾驶实车道路测试
6. 问界“毕业”,是华为踩刹车,也是打样成功
2026年9月15日,一纸公告落地:问界的产品定义、设计、品牌营销、渠道零售、服务体系,全部由赛力斯主导,华为终端参与赋能。
资本市场反应很直接:官宣当天,赛力斯A股跌5.09%,港股跌6.12%。
这个调整,应该不是某一方一厢情愿就能达成的,应该两边都有这个意思,有一点点的不谋而合。
在华为这边,可以看作华为对余承东路线的“边界修正”。
余承东带着鸿蒙智行冲得太猛了。
问界M9把BBA拉下马,尊界S800在百万级市场硬刚保时捷,终端门店一度挂出“HUAWEI问界”的招牌。
这让其他车企怎么想?
你口口声声说帮我造好车,结果你把品牌和渠道全拿走了,我还有什么?
所以华为需要在公开场合反复强调“不造车”,给车企吃定心丸。
但问界“毕业”的另一面,是华为已经在这个项目上完成了“打样”。
问界累计交付突破百万辆,智选车模式的可行性得到了充分验证。
从软件到硬件,从乾坤智驾到玄武车身,途灵底盘,896项激光雷达等等,华为汽车领域硬件软件都得到了充分的验证,更是达到向车企们展示了其中的实力。
如今,让赛力斯接手主导权,华为退后一步,正好可以集中资源去扶持其他“四界”。
而且赛力斯也确实需要“独立”了。2025年全年,赛力斯向华为引望支付223.35亿元。
生意好的时候这笔账能忍,销量一跌,就成了压在利润表上的山。
赛力斯需要自己掌控产品定义和渠道,才能优化成本结构。
华为现在的做法,可以概括为八个字:战略上克制,战术上进取。
顶层定调“不造车”,这是战略底线;但通过引望、鸿蒙智行,深度参与汽车智能化,这是战术进取。
余承东的“另类”,恰恰是华为汽车战略不可或缺的一环。
他负责在市场上冲锋,用“曲线造车”的方式为华为积累经验;任正非、徐直军、郭平负责在战略上守底线,确保华为不因为汽车业务而动摇通信和计算的根基。
两个人都在做正确的事,只是看到的棋盘大小不同。
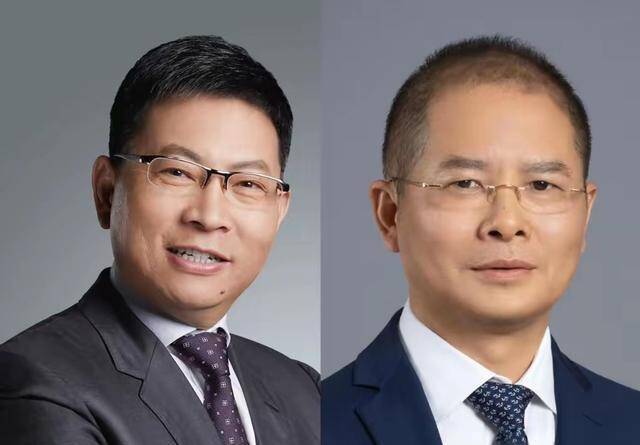
余承东和徐直军,分别负责鸿蒙智行和三境
最后想问大家,你觉得华为反复强调不造车的策略正确吗?
余承东这个在亲自造车边缘上试探的另类?对华为有什么意义?
欢迎在评论区聊聊你的看法股票加杠杆app。
2026-09-21
2026-09-21
2026-09-20
2026-09-20
2026-09-19
2026-09-19
2026-09-17
2026-09-17
2026-09-16
2026-09-16
2026-09-15
2026-09-15
2026-09-14
2026-09-14
2026-09-13


